
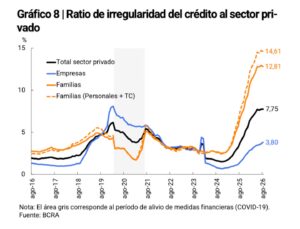
La morosidad de los créditos a las familias registró una leve baja en agosto, aunque se mantuvo en niveles elevados. Según el último Informe sobre Bancos del Banco Central de la República Argentina (BCRA), el indicador se ubicó en el 12,81%, frente al 12,94% de julio, lo que representó una caída mensual de 0,13 puntos porcentuales.
La mejora interrumpió una tendencia de deterioro que se extendía desde marzo de 2024. No obstante, el dato todavía refleja las dificultades de los hogares para cumplir con sus obligaciones financieras, en especial en las líneas destinadas al consumo.
De acuerdo con el organismo, la dinámica mensual estuvo vinculada con una reducción del 0,98% en términos reales del saldo de créditos en situación irregular, mientras que el financiamiento total no mostró variaciones significativas en términos reales.
Los préstamos personales concentran la mayor mora
Al analizar el comportamiento por tipo de crédito, los préstamos personales presentaron uno de los indicadores más elevados. La irregularidad llegó al 17% en agosto, frente al 16,7% registrado en julio. De esta manera, acumuló un incremento de 5,1 puntos porcentuales durante los primeros ocho meses de 2026.
En contraste, las tarjetas de crédito mostraron una mejora mensual. La mora descendió al 12,2%, desde el 12,8% del mes anterior, aunque acumuló un aumento de 2,9 puntos porcentuales desde diciembre.
Los préstamos prendarios también registraron un deterioro y alcanzaron una irregularidad del 8,2%, frente al 8,1% de julio. En tanto, los créditos ajustados por UVA llegaron al 11,6%, tras marcar un 11,1% el mes previo.
Los hipotecarios continuaron entre las líneas con menor nivel de incumplimiento: la mora se ubicó en el 1,6% del total, con un incremento acumulado de 0,5 puntos porcentuales en los primeros ocho meses del año.
La mora empresarial también aumentó
En el segmento corporativo, los atrasos en los pagos representaron el 3,8% del financiamiento otorgado en agosto, por encima del 3,6% registrado en julio. El indicador acumuló una suba de 1,3 puntos porcentuales en lo que va de 2026.
Entre las líneas destinadas a empresas, los créditos hipotecarios registraron una irregularidad del 5,4%, seguidos por los préstamos prendarios, con el 4,8%. Los adelantos en cuenta corriente alcanzaron el 3,9%, mientras que el descuento de documentos se ubicó en el 3,8%. La prefinanciación y financiación de exportaciones presentó el menor nivel, con el 0,5%.
En el conjunto del sistema financiero, la morosidad alcanzó el 7,75% de la cartera total de préstamos, frente al 7,73% de julio. El deterioro del segmento empresarial compensó parcialmente la mejora observada entre las familias.

Una mejora mensual que no revierte el deterioro acumulado
Pese al retroceso de agosto, la evolución interanual continúa mostrando un aumento significativo de los incumplimientos. En el caso de las familias, la irregularidad pasó del 6,6% en agosto de 2025 al 12,81% un año después, una suba de 6,21 puntos porcentuales.
El informe también señaló una disminución de la probabilidad estimada de que los créditos regulares ingresen en situación irregular. Este indicador se ubicó en el 3,71% en agosto, con una baja de 0,24 puntos porcentuales respecto de julio y una tercera caída mensual consecutiva.
Sin embargo, parte de la evolución de los saldos debe analizarse teniendo en cuenta que algunas entidades trasladaron créditos incobrables fuera de sus balances mediante mecanismos de baja contable (write-offs). Por ese motivo, la reducción de la cartera irregular registrada no implica necesariamente que todas las deudas hayan sido regularizadas.
En este escenario, la leve mejora mensual constituye una señal de estabilización, aunque los niveles de morosidad continúan elevados, especialmente en los préstamos personales y otras líneas vinculadas al consumo de los hogares.
Las ventas por el Día de la Madre cayeron 1,4% interanual y acumulan cinco bajas consecutivas