
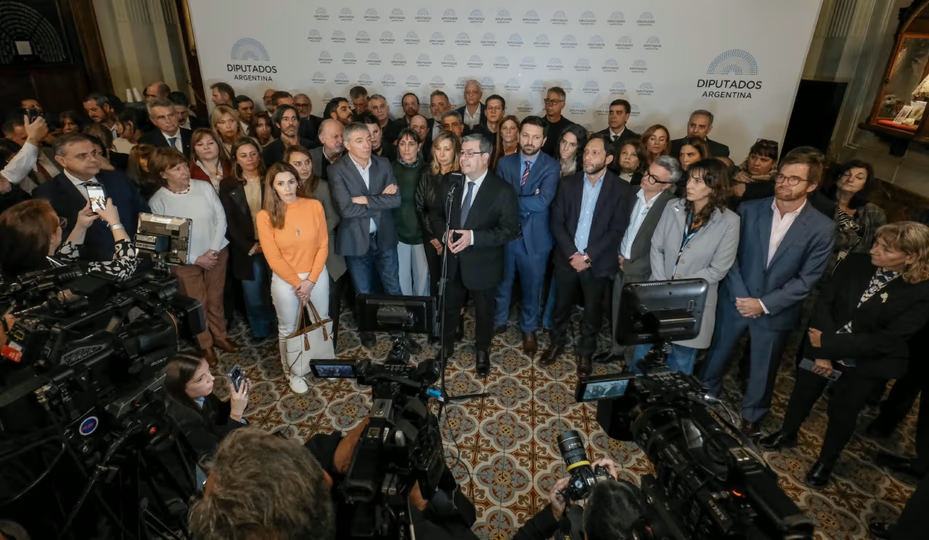
La oposición negocia a contrarreloj el dictamen del proyecto para aliviar la morosidad y combatir los abusos del sistema crediticio, en una competencia mano a mano con el oficialismo, que busca seducir a aliados con una iniciativa propia que sin embargo no incluiría alivios para miles de familias con deudas que no pueden pagar en Argentina.
El proyecto oficial
El proyecto de La Libertad Avanza se mantiene bajo cuatro llaves y lo único que se dejó trascender es que trabaja sobre la base de un esquema de advertencias al usuario, educación financiera, concientización y doble autenticación a la hora de otorgar nuevos préstamos.
«Lo estamos haciendo con aliados«, contestaron sin entrar en detalles altas fuentes del oficialismo de la comisión de Finanzas. Aunque no ha sido presentado, por todos lados ya trascendió que, al igual que lo que sucedió con discapacidad, el oficialismo presente un proyecto en el que no apunta a una solución para los más de 6 millones de argentinos que acumulan deudas impagas, sino que busque establecer algunos lineamientos respecto del tema de cara al futuro, como por ejemplo la educación financiera.
Este martes, en el plenario de las comisiones de Finanzas y Defensa del Consumidor, del Usuario y de la Competencia, es la fecha límite para dictaminar según el emplazamiento votado en la sesión del 26 de agosto pasado.
La Libertad Avanza tiene el panorama más simple: el plenario reúne a 62 diputados y LLA junto al PRO y la UCR —si es que van todos juntos— alcanza las 32 firmas necesarias para dar dictamen a su iniciativa, mientras que el resto de los bloques juntarían 30.
La oposición busca acuerdos
Sin embargo, los bloques de la oposición trabajan contrarreloj para llegar a un dictamen unificado que les permita ganar la pulseada. “La idea es tener un único dictamen y que, en todo caso, si no hay un acuerdo total, se firme con disidencias que nos permitan seguir en conversaciones hasta el momento en que lleguemos al recinto”, afirmó un diputado opositor.
Al desglosar los 133 votos que avalaron el emplazamiento de comisiones en el recinto, aparece no solo Unión por la Patria, el Frente de Izquierda, Provincias Unidas, la Coalición Cívica y Encuentro Federal, que son los bloques del staff estable de la oposición, sino también sectores afines al Gobierno como Argentina Federal (que reúne misioneros y salteños), Elijo Catamarca, Independencia (Tucumán) y la diputada Karina Maureira de La Neuquinidad.
Después de varias rondas de negociación, que incluyeron tires y aflojes, Unión por la Patria logró cerrar una propuesta internamente y la extendió al resto de estos bloques. «Estamos negociando con todos los que votaron el emplazamiento«, confirmó uno de los diputados de UxP que es autor de uno de los proyectos en danza.
Según se conoció, el proyecto consensuado internamente en UxP consiste en una ley de emergencia por 180 días (prorrogable por otro período igual) que pone un tope a la tasa de interés nominal que cobran tarjetas y billeteras, topes a los gastos y a las comisiones, y dispone organizar planes de refinanciación de hasta 36 meses de acuerdo a los montos.
Lo más importante aún: se eliminan el 100% de los intereses punitorios, respetándose el capital y los intereses compensatorios de las deudas originales. Respecto a la disparidad de tasas que cobran las billeteras de acuerdo al scoring del cliente, se le dará competencia a Defensa del Consumidor para exigir la apertura del algoritmo, de manera tal de transparentar esas prácticas irregulares.
Un problema que crece
Más de 6 millones de personas se encuentran en situación de mora (atrasos en los pagos de deudas mayores a tres meses seguidos) en Argentina, un fenómeno multicausal que se relaciona con el deterioro en el nivel de ingresos, el costo creciente de la canasta de servicios y la desregulación de tasas de interés por parte del Gobierno nacional.
El “ratio de la morosidad” se disparó a fines de 2024 y desde entonces la curva no paró de empinarse: actualmente, el 12.8% de los créditos otorgados por bancos se encuentran en situación de mora, y lo mismo ocurre con el 25% de los préstamos concedidos por billeteras y otras plataformas del mundo fintech.
Desde el oficialismo y referentes de los bancos señalan que el aumento del crédito es un signo positivo en un país con índices de bancarización aún deficientes como Argentina, a la vez que se pronuncian en contra de cualquier regulación porque supuestamente afectaría este proceso.
Desde la oposición y los representantes del colectivo de deudores no cuestionan los créditos en sí, sino la finalidad de los mismos: según advierten, alrededor de dos tercios de los préstamos se destinan a cubrir gastos esenciales como alimentos, servicios y medicamentos.
Además, ponen el acento en la disparada de la morosidad, en valores que no se condicen con la expansión del crédito. De hecho, entre febrero de 2024 y julio de 2026, la cantidad de créditos otorgados creció un 8%, mientras que la morosidad se disparó un 80% al pasar de 3,3 a 6 millones de personas, dando cuenta de un ritmo de incremento diez veces mayor.
IDESA advirtió sobre los límites que encuentra el modelo de Milei