
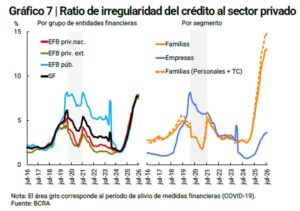
La morosidad de las familias volvió a crecer en julio y alcanzó el 12,9% de los créditos bancarios, su nivel más alto en más de 20 años, según el informe de bancos del Banco Central de la República Argentina (BCRA). El indicador subió 0,1 puntos porcentuales (p.p.) respecto de junio, luego de la leve mejora registrada durante ese mes, y refleja las dificultades de los hogares para afrontar sus compromisos financieros.
El deterioro de los pagos coincide con un escenario en el que el crédito se utiliza cada vez más para cubrir gastos cotidianos. De acuerdo con el Monitor de Opinión Pública (MOP) de agosto, elaborado por Zentrix Consultora, el 76% de los argentinos que se endeudaron recurrió a préstamos para pagar alimentos, salud, tarifas y servicios.
El informe del BCRA señaló que la mora familiar más que se duplicó en la comparación interanual: pasó del 5,6% al 12,9%, un incremento de 7,3 p.p. En el segmento empresarial, en tanto, el indicador avanzó del 3,5% al 3,6%.
A nivel general, la irregularidad del crédito al sector privado se ubicó en el 7,7%, con una suba mensual de 0,1 p.p. El Central explicó que el resultado respondió a una disminución del saldo real del financiamiento total, que funciona como denominador del indicador, y a un aumento real, aunque desacelerado, de la cartera irregular.

Refinanciación y dificultades de pago
En este contexto, bancos y fintech intensificaron sus planes de refinanciación, con especial atención en la mora temprana, que contempla atrasos de hasta 90 días. Según información difundida por Ámbito, la cantidad de personas con créditos formales alcanza los 20,9 millones, de las cuales casi seis millones son deudores morosos. Una misma persona puede registrar deudas impagas con más de un prestador.
El sistema no financiero, que incluye a las fintech, registró una morosidad del 8,2%, frente al 7,9% anterior, según datos de la consultora 1816. En este segmento, las entidades ofrecen alternativas de refinanciación adaptadas al perfil de cada cliente, en un contexto en el que el menor poder adquisitivo dificulta el pago de las cuotas.
Ingresos que no alcanzan
La encuesta de Zentrix muestra que el endeudamiento está vinculado con la necesidad de sostener el consumo básico. El 55,6% de quienes recurrieron al crédito lo hizo para cubrir alimentos y salud, mientras que otro 20,4% lo utilizó para pagar tarifas y servicios. En los sectores de menores ingresos, la suma de ambos motivos supera el 85%.
Además, más del 60% de los consultados se endeudó durante los últimos seis meses. El relevamiento señala que dos de cada tres personas agotan sus ingresos, como máximo, el día 20 de cada mes. La proporción llega al 87,6% en la clase baja, frente al 7,3% en la clase alta.
La situación también presenta diferencias por edad: el 83,3% de los jóvenes de entre 18 y 39 años no supera el día 20 con sus ingresos, contra el 60,3% de los mayores de 60 años.
El estudio, realizado entre el 25 y el 31 de agosto sobre 1.466 casos válidos, registró una leve mejora en la percepción económica, aunque persiste el malestar. El 59,4% calificó como mala o muy mala la situación económica del país, mientras que el 81,2% consideró que su salario no le gana a la inflación.
En ese escenario, la encuesta ubicó a los ingresos y salarios (50,1%), la incertidumbre económica (49,8%) y el desempleo (40,9%) entre las principales preocupaciones. Los resultados reflejan que, junto con la evolución de los precios, la capacidad de los hogares para sostener sus gastos y cumplir con sus obligaciones financieras ocupa un lugar central en las percepciones de la población.
La banca pública mejora las tasas para refinanciar deudas ante el avance de la morosidad