
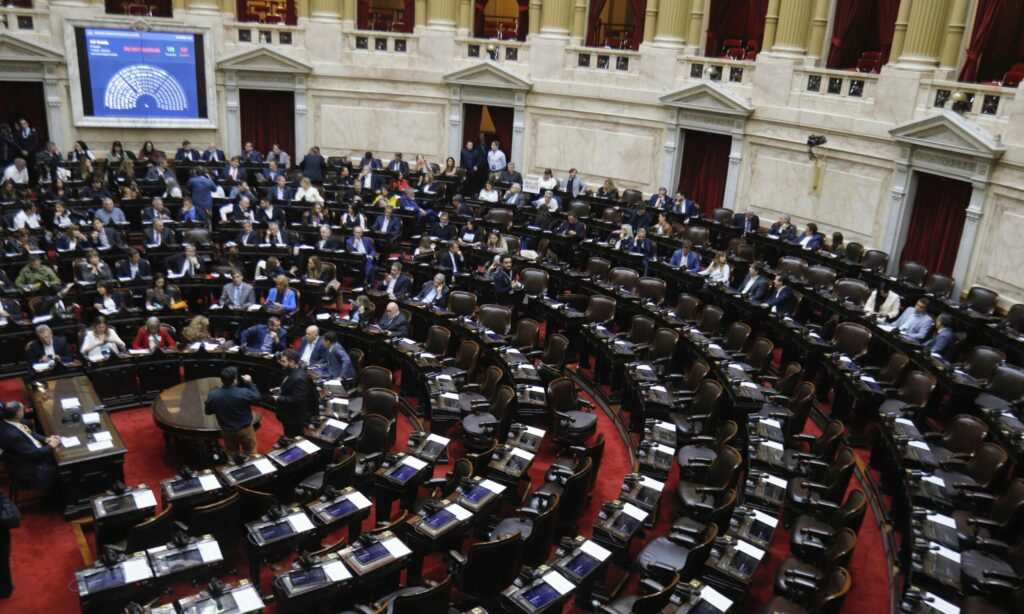
En un final polémico, y después de más de 15 horas de sesión, la Cámara de Diputados aprobó a altas horas de la madrugada la vuelta a comisiones del proyecto sobre Endeudamiento Familiar, luego de que quedara en evidencia que el oficialismo no tenía los votos para sancionar su propia iniciativa.
A las 3.30, a raíz de una moción formulada por la secretaria parlamentaria de La Libertad Avanza, Silvana Giúdici, se sometió a votación la propuesta de regreso sin fecha alguna a las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia, y el resultado fue de 121 votos afirmativos, 117 rechazos y cinco abstenciones.
A favor votaron La Libertad Avanza, el PRO, la UCR, un sector de Argentina Federal, Producción y Trabajo, y en contra votaron Unión por la Patria, una parte de Provincias Unidas, el Frente de Izquierda y la Coalición Cívica, entre otros.
Jugó en contra de la oposición las abstenciones de los cinco diputados cordobeses de Provincias Unidas que responden al gobernador Martín Llaryora, al igual que había sucedido unas horas antes con la votación de la ley de Inviolabilidad de la Propiedad Privada.
Unión por la Patria intentó evitar este desenlace con la finalidad de que saliera rechazado el dictamen de mayoría del oficialismo —con un enfoque enmarcado en la educación financiera- y se pasara a votar el dictamen de minoría, que suponía un plan de refinanciación de deudas para morosos, límites a las tasas de interés y condonación de punitorios.
“Hoy creemos que hay que votar, que quede claro que hay una mayoría clara que no quiere lo que propone el dictamen de mayoría y, por lo tanto, se abra naturalmente un tiempo de espacio de búsqueda de consensos alrededor de una propuesta alternativa donde hay otros dictámenes, entre ellos el nuestro”, planteó el presidente del bloque de Unión por la Patria, Germán Martínez.
En medio de gritos, diputados opositores cuestionaron que la moción de Giúdici no incluyera ningún tipo de fecha, lo que en los hechos podría significar que la vuelta a comisión no se concrete nunca si no hubiera voluntad del oficialismo.
“A los colegas que están dispuestos a que esto vuelva a comisión sin ningún tipo de fecha cuando ustedes cerraron las comisiones les pido dar una respuesta concreta con fecha. Son unos embusteros”, protestó sin éxito el diputado nacional de la Coalición Cívica Maximiliano Ferraro. No fue el único. La sesión terminó en un verdadero carnaval de críticas.
Se llegó a la instancia del recinto luego de que la oposición lograrse emplazar a las dos comisiones el pasado 9 de septiembre. Sin una fecha cierta de plenario de comisiones, todo el esfuerzo para forzar el tratamiento de un tema incómodo para la Casa Rosada podría caer en saco roto.
Los dictámenes
El dictamen de mayoría era el del oficialismo y sus aliados del PRO y la UCR, y hacía hincapié en brindar información detallada sobre créditos al usuario para prevenir situaciones irregulares, pero no interviene ni con tasas máximas ni con planes de refinanciación para deudores críticos.
El proyecto, basado en la educación financiera, se denomina “Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores”.
El miembro informante del dictamen de mayoría, Santiago Pauli (La Libertad Avanza) sostuvo que el proyecto apuntaba a generar “un marco común de reglas tanto para los que otorgan créditos como para aquellos que acceden al crédito”.
“Queremos que haya más crédito con las leyes del lado de los argentinos y no en contra de ellos”, enfatizó el libertario fueguino, presidente de la comisión de Finanzas de la Cámara baja.
Uno de los pilares del proyecto es la transparencia y el acceso a la información de créditos al consumo, con especial detalle en los créditos de corto plazo, que son los que suelen tener tasas más altas.
Otros ejes de la iniciativa son la precancelación de deudas, la trazabilidad completa de sus obligaciones y el acceso gratuito al perfil de riesgo dentro de las entidades bancarias y las plataformas.
En tanto, el proyecto de Unión por la Patria, Provincias Unidas y la Coalición Cívica, denominado “ley de regularización y alivio financiero”, declara la emergencia por 180 días y propone un régimen de refinanciación de al menos 12 cuotas, al cual pueden adherir personas que tengan una mora de más de 60 días y por montos de hasta dos canastas básicas totales hogar tipo 2 (actualmente 3.265.010 pesos).
En tanto, se fija como cuota máxima un monto que no supere el 30% de los ingresos de las personas.
Cada persona que voluntariamente desee adherir al régimen de regularización lo deberá tramitar ante su propio acreedor, y si este no admite la gestión, interviene el Banco Central.
Por otra parte, el proyecto de UP y PU le pone un límite a la tasa de interés vinculado al Costo Financiero Total, pero le garantiza a los acreedores una ganancia moderada, que consiste en un plus sobre la tasa de refondeo mayorista (TAMAR).
Un aspecto no menor del proyecto es que se condona el 100% de los intereses punitorios, respetándose el capital, y se ponen límites a los intereses compensatorios.
La iniciativa además incluye un capítulo de portabilidad financiera, otro sobre cobranzas abusivas y otro de educación financiera.
Exposiciones de diputados
Muy crítico del Gobierno, el diputado nacional de Provincias Unidas Martín Lousteau analizó que “si un país otorga pocos créditos al sector privado, los montos que presta son bajos y la gente no puede pagarlos, eso puede deberse a que sus ingresos no son suficientes, a que las tasas de interés son muy altas o a ambas cosas, como ocurre en la Argentina”.
El economista puntualizó que “el 40% de los deudores que ganan menos de 90.000 pesos no puede pagar sus deudas”.
“Esto se debe, en primer lugar, a la caída del poder adquisitivo. Actualmente, es 10 puntos menor que cuando asumió Milei. En el sector público, la caída del poder adquisitivo alcanza los 20 puntos”, graficó.
“Además, aumentaron los gastos fijos de las familias en servicios, muy por encima de la inflación. A la pérdida de poder adquisitivo se suma el mayor peso de los gastos fijos, que representan uno de cada cinco pesos adicionales. En conjunto, esto significa que la gente perdió cerca de 20 puntos”, sumó para completar el cuadro de situación.
Por su parte, Kelly Olmos (Unión por la Patria) puntualizó que “más de 6 millones de argentinos han ingresado en mora, es decir, tienen una irregularidad de más de 90 días, muchos de los cuales ya están en nivel 4 o 5”.
“Eso quiere decir que muchos de sus acreedores financieros lo tienen que pasar a pérdida. Como nos enseñó Néstor Kirchner, los muertos no pagan”, resaltó la legisladora peronista.
La ex ministra de Trabajo advirtió que “eso significa un problema macroeconómico importante que sería importante que el oficialismo preste atención porque empuja al conjunto del modelo económico a la recesión técnica”.
Sobre el dictamen de minoría encabezado por Unión por la Patria expresó: “Estamos formulando una propuesta de esfuerzo compartido, viable, objetiva y posible. Obviamente, exige poner límites a los niveles de tasa de interés que algunos estuvieron poniendo”.
“Este sistema económico le quemó los pocos ahorros que tenía, lo obligó a tomar más de un empleo, no le permite cubrir remedios que antes recibía, prestaciones que antes tenía. ¿Y todo lo que tenemos para decirles a esos conciudadanos es vayan a estudiar finanzas?”, se quejó Olmos.
Más tarde, la diputada del PRO Daiana Fernández Molero cuestionó el proyecto opositor y pidió pensar qué sucedería si el dictamen de minoría “del kirchnerismo y asociados” fuera aprobado.
“Si una familia quiere cambiar la heladera, será más difícil conseguir crédito. En cambio, un trabajador independiente se queda afuera del mercado de crédito y deberá afrontar tasas más altas”, conjeturó.
“Pueden pasar todas estas cosas porque se está poniendo topes de tasas, rompiendo contratos del pasado y alterando barreras de entrada a la competencia”, alertó, y comparó la iniciativa opositora con la Ley de Alquileres que fuera aprobada en Diputados a fines del 2019 con el liderazgo de un ex integrante de su propio partido como Daniel Lipovetzky.