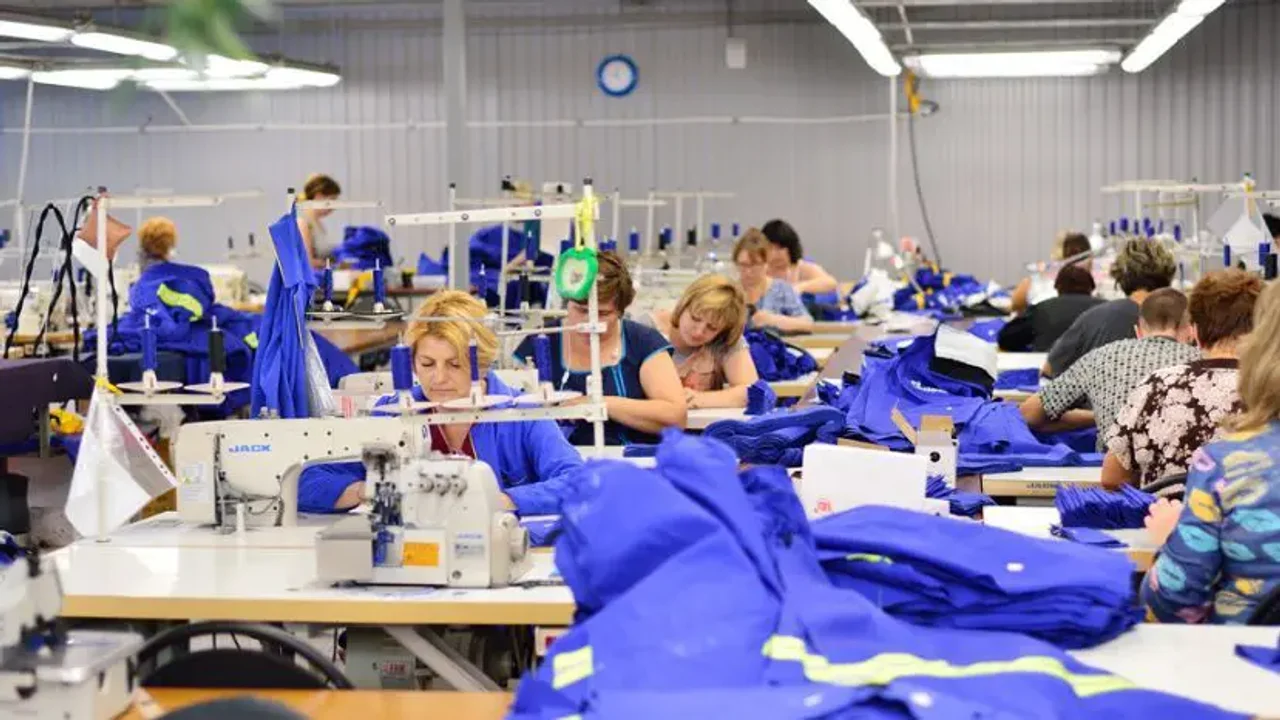
La industria textil argentina atraviesa una profunda contracción. Entre diciembre de 2023 y julio de 2026, la cadena de valor de textiles, indumentaria y calzado perdió 28.818 puestos de trabajo registrados y 1.090 empresas, según un informe de la Fundación Pro Tejer. El relevamiento también advierte que la producción acumula 14 meses consecutivos de caída interanual y que seis de cada diez máquinas permanecen paralizadas.
El deterioro se refleja en los indicadores de actividad. La producción textil acumula registros negativos desde julio de 2025 y se ubicó por debajo de los niveles de 2023 en 31 de los últimos 32 meses evaluados. Esta evolución posiciona al sector entre las ramas con mayor contracción de la industria manufacturera.
En agosto de 2026, la producción textil cayó un 9,4% interanual y acumuló un retroceso del 33,8% respecto de igual mes de 2023. Por su parte, la fabricación de prendas de vestir, cuero y calzado registró una baja interanual del 14,7%. Dentro de ese segmento, el calzado exhibió la contracción más pronunciada, con una caída del 30,8%.
La actividad opera con menos de la mitad de su capacidad
La parálisis productiva también se observa en la utilización de la capacidad instalada, que descendió al 44,6% en agosto. El promedio de los primeros ocho meses del año fue todavía menor: 40,6%, el registro más bajo de toda la serie histórica, con excepción del período de la pandemia en 2020.
En términos concretos, seis de cada diez máquinas textiles permanecen fuera de funcionamiento en los establecimientos productivos. El indicador da cuenta de las dificultades de las empresas para sostener sus niveles de actividad ante la retracción de la demanda.
Menos consumo y más productos importados
El informe de Pro Tejer identifica la pérdida de poder adquisitivo de los hogares y el encarecimiento relativo de los servicios esenciales como algunos de los principales factores detrás de la recesión sectorial. La reducción de los ingresos disponibles impactó sobre la demanda de indumentaria, calzado y productos textiles.
En agosto, el salario mínimo, vital y móvil registró una caída interanual del 12% y un retroceso del 44% frente a 2023. En el mismo período, el salario registrado privado disminuyó un 2% interanual, mientras que el público también retrocedió un 2%, con una pérdida del 25% respecto de los niveles de 2023.
La contracción del consumo se trasladó a los canales comerciales. Entre enero y agosto de 2026, las ventas reales en centros comerciales bajaron un 11,1% interanual y un 28,5% en comparación con 2023. En los supermercados, la caída fue del 7% respecto del año anterior y del 16,2% frente a igual período de 2023.
A la menor demanda interna se sumó un cambio en la composición del abastecimiento del mercado. Según el relevamiento, mientras históricamente la producción nacional y los productos importados se repartían el mercado en partes iguales, actualmente los artículos extranjeros representan cerca del 70% de la oferta.
El avance de las importaciones de productos terminados aparece como otro factor de presión sobre los fabricantes locales. Durante los primeros nueve meses de 2026, las compras externas de indumentaria crecieron un 46% en toneladas y un 25% en dólares. En tanto, las importaciones de confecciones para el hogar aumentaron un 12% en volumen.
El informe distingue esa evolución de la caída de las importaciones de insumos industriales, que atribuye al menor nivel general de actividad. De esta manera, el sector enfrenta una demanda interna debilitada y una mayor presencia de productos extranjeros en el mercado.
Se frena la inversión y se profundiza la pérdida de empresas
La crisis también repercute sobre las decisiones de inversión. Después de acumular más de US$782 millones en inversiones productivas entre 2021 y 2024, la importación de maquinaria para el sector cayó a US$45 millones entre enero y septiembre de 2026, un retroceso interanual del 56%.
La proyección de la Fundación Pro Tejer es que el año cierre con apenas US$60 millones en importaciones de bienes de capital, uno de los registros más bajos de la serie. El dato refleja el freno de las inversiones destinadas a renovar equipamiento y ampliar la capacidad productiva.
El impacto más profundo aparece en el mercado laboral y en la estructura empresarial. Entre diciembre de 2023 y julio de 2026, la cadena textil, de indumentaria y calzado perdió 28.818 empleos registrados, una reducción del 23,9%. Según el informe, esa cifra representa el 32% de todos los puestos industriales eliminados en la Argentina durante el mismo período.
En paralelo, se produjo el cierre de 1.090 empresas, equivalente a una contracción del 17,7% del universo de firmas del sector. El dato representa casi una cuarta parte —el 24%— de los cierres de empresas industriales registrados en el país durante ese lapso.
La industria cayó 1,8% y la construcción repuntó 5,1% en septiembre