
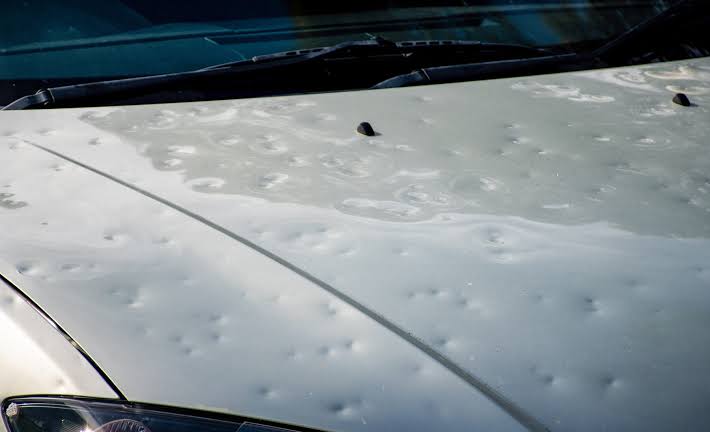
La reciente tormenta de granizo que azotó a Córdoba Capital y localidades vecinas como Unquillo y Mendiolaza, entre otras, ha dejado un panorama de daños materiales en numerosos vehículos. Ante esta situación, la respuesta de las compañías de seguros resulta clave para llevar tranquilidad a los damnificados.
Al respecto, el productor de seguros Luis Carrizo explicó a Hoy Día Córdoba que, ante este tipo de contingencias, las aseguradoras buscan operar de la forma más rápida y ágil posible para que el cliente resuelva sus inconvenientes a la brevedad.
«El procedimiento para de de la aseguradora por los daños por granizo es muy simple, o sea, este el productor de seguro carga la denuncia, carga las fotos de la unidad», detalló, señalando que luego se evalúan los daños y el presupuesto para autorizar la reparación, o bien intervienen peritos que se contactan con el asegurado para derivar el vehículo.
La prioridad en las reparaciones
Frente a los daños, el primer foco de atención de las compañías es la reposición inmediata de los elementos vidriados. Según indicó el productor, «a lo primero que se apunta es a la reposición, lo más pronto posible, de lo que es parabrisas, luneta y vidrios laterales«.
Para el caso de la carrocería y el tratamiento de «microbollos», las aseguradoras disponen de talleres propios para derivar las unidades. Al respecto, Carrizo indicó que, no obstante, y previendo el habitual colapso de estos establecimientos tras un temporal, a veces «dan la opción que el cliente pueda buscar presupuesto en un taller y la aseguradora se pone en contacto con ese taller para que pueda este ir solucionando los problemas lo más rápido posible».
La importancia de una buena cobertura
Para acceder a estos beneficios, es indispensable que el vehículo cuente con la cobertura correspondiente especificada en la póliza, la cual suele estar incluida en los planes de «tercero completo» o en el «seguro total». El productor remarcó que «la compañía nunca jamás se niegan a pagar este este tipo de contingencia, este tipo de siniestro. Siempre y cuando tengan la cobertura en la póliza y los pagos estén al día». Asimismo, Carrizo aclaró que, si bien el seguro total suele trabajar con franquicias para otros siniestros, «la franquicia va cuando hay daños por accidente, no sobre el granizo. A estos eventos no se le aplica ningún tipo de franquicia«.
Finalmente, advirtió sobre los riesgos de recortar costos en la póliza contratada. Aunque a veces los clientes solicitan bajar el nivel de cobertura por cuestiones económicas, los productores suelen desaconsejarlo: «Realmente llega el momento y todos nos agarramos la cabeza, pero es cierto, hay veces que quieren bajar la cobertura y después, cuando suceden estas cosas, se ponen peor cuando se enteran de que no los cubre el seguro«, concluyó Carrizo, reafirmando la recomendación de mantener al día las coberturas básicas de responsabilidad civil, robo e incendio.