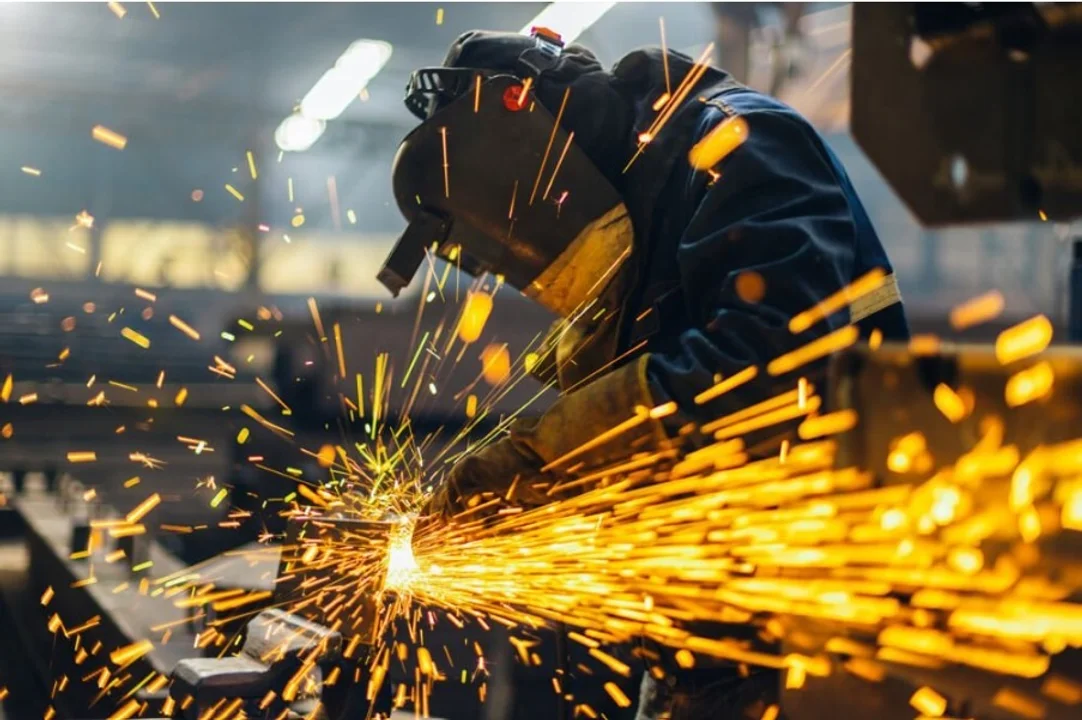
La industria manufacturera continúa sin encontrar señales firmes de recuperación, mientras que el comercio mantiene expectativas más favorables para los próximos meses. Según la última Encuesta de Tendencia de Negocios del Indec, el Indicador de Confianza Empresarial industrial se ubicó en -20% en octubre, frente a un escenario de ventas debilitadas, pedidos por debajo de lo habitual y perspectivas de nuevos ajustes en las plantas.
Entre los fabricantes consultados, apenas el 5,4% calificó como buena la situación actual, mientras que el 27,4% la consideró mala y el 67,2% la definió como normal. La principal dificultad para aumentar la producción es la falta de demanda interna, señalada por el 52,7% de las empresas. Le siguieron la competencia de productos importados (11,3%), la incertidumbre económica (6,9%) y los problemas de financiamiento (4,2%).
La debilidad del mercado también se refleja en los pedidos: el 49,9% de las fábricas informó que recibió solicitudes por debajo de lo habitual durante octubre y solo el 4,2% registró niveles superiores. En el frente externo, el 35,5% de las firmas exportadoras reportó embarques inferiores a los normales.
Más cautela para las fábricas
Las perspectivas para noviembre de 2026-enero de 2027 anticipan un panorama de prudencia. El 24,1% de los industriales prevé reducir la producción, frente al 12,8% que espera incrementarla. En los pedidos internos, las proyecciones de caída (28,3%) superan ampliamente a las de aumento (12,5%).
El escenario también alcanza al empleo: el 18,8% de las empresas planea reducir las horas de trabajo del personal de planta y solo el 5,7% prevé aumentarlas. Además, un 16,4% proyecta recortar su plantilla, frente al 5,6% que evalúa contratar trabajadores.
El comercio confía en una mejora
En supermercados y autoservicios mayoristas, la evaluación de las ventas de octubre también fue desfavorable: el 33,3% calificó la situación como mala y apenas el 4,8% como buena. Sin embargo, el Indicador de Confianza Comercial se ubicó en terreno levemente positivo, con 0,4%, impulsado por las expectativas para el próximo trimestre.
Entre noviembre y enero, el 31% de las cadenas y mayoristas espera una mejora de la actividad, el 63,1% proyecta estabilidad y el 6% anticipa un deterioro.
Pese a ese optimismo, la demanda sigue siendo el principal límite para crecer: el 61,9% de los comerciantes la identificó como el mayor obstáculo, seguido por los costos laborales (21,4%) y el financiamiento (8,3%). A su vez, más del 66% prevé que los precios promedio en góndola continuarán aumentando durante los próximos tres meses.
Argentina tiene el gasoil más caro de la región y la nafta queda a mitad de tabla