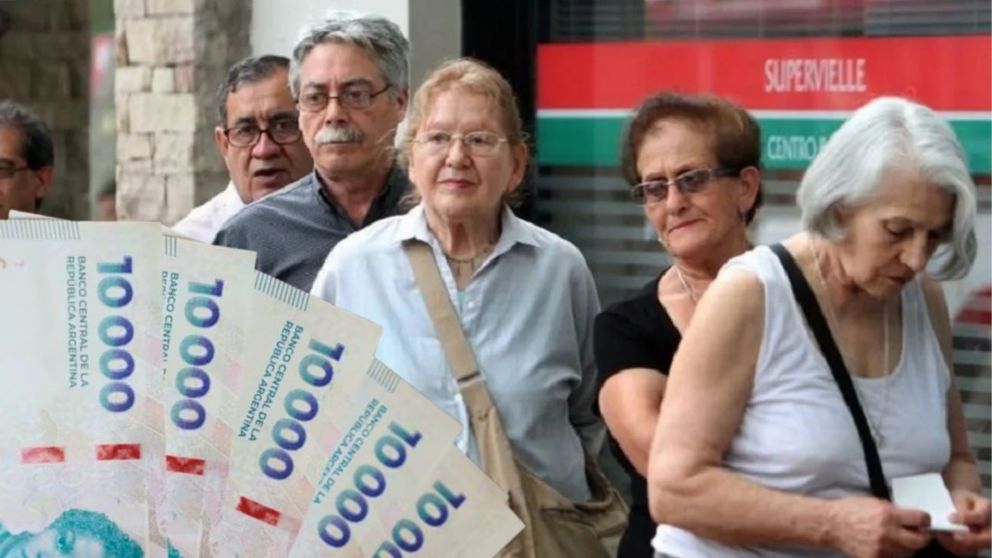
A través del Decreto 1296/2026, el Gobierno nacional ratificó la continuidad del bono extraordinario de $70.000 para jubilados y pensionados que perciben los ingresos más bajos. Sin embargo, al mantenerse fijo sin ningún tipo de ajuste desde su implementación en marzo de 2024, el beneficio alcanzó 32 meses consecutivos de congelamiento, período en el cual la inflación acumulada superó el 159%, provocando un desplome del 70% en su capacidad de compra.
El desfase en cifras
Para conservar el mismo poder adquisitivo que tenía cuando se puso en marcha, el bono debería ajustarse a los valores actuales de la siguiente manera:
Monto necesario actualizado: $231.253.
Pérdida mensual por jubilado: $161.253 menos por mes debido al congelamiento.
Inflación acumulada en el periodo (INDEC): Superior al 159%.
Pérdida de peso en el ingreso total
El congelamiento del bono redujo de forma drástica su impacto dentro del haber total de los sectores vulnerables:
Marzo de 2024: El bono de $70.000 representaba el 34,2% del ingreso total de la mínima.
Noviembre de 2026: Con el haber base elevado a $444.158,46, el ingreso bruto total con bono alcanza los $514.158,45. El refuerzo pasó a representar únicamente el 13,6% (o el 16% si se lo compara de manera directa contra el haber base).
Licuación progresiva y brecha con la canasta básica
Aunque la jubilación base se actualiza mensualmente mediante la fórmula de movilidad atada al Índice de Precios al Consumidor (IPC), el congelamiento deliberado del bono genera un atraso estructural en la pirámide previsional.
Especialistas del sector señalan que mantener la suma fija busca una «licuación progresiva» por inflación para extinguir el impacto real del subsidio sin necesidad de eliminarlo formalmente por decreto. Como consecuencia directa, los haberes de la escala más baja continúan operando al límite o por debajo de la Canasta Básica Total (CBT) del Indec.
Se oficializó la suba en jubilaciones y asignaciones para noviembre