
Este martes 27 se llevará a cabo en el Hotel Quorum de nuestra ciudad el evento denominado Somos PyMes en el cual la fintech del Grupo Santander Getnet tendrá activa participación escuchando las inquietudes de los pequeños empresarios locales y presentando los resultados de un relevamiento que realizaron junto a Taquion sobre el mapa de cobros en Argentina en general y Córdoba en particular.
En la previa del evento conversamos con Damían Bulfon, líder de Marketing y Comunicación para Latam de Getnet sobre las características del mercado cordobés, la acelerada caída del efectivo y los desafíos de adaptar los comercios a la inteligencia artificial.
—¿Qué actividades se encuentra desarrollando Getnet en Córdoba y cuál es el motivo de su presencia en la provincia?
—Getnet es la fintech perteneciente al Grupo Santander dedicada a brindar servicios y soluciones tecnológicas de cobro. En esta oportunidad, estamos acompañando al equipo de Somos PyMes en una ronda de eventos realizada a lo largo del país, enfocada en inteligencia artificial y nuevas tecnologías para pequeñas y medianas empresas.
—En un contexto económico complejo para las pymes, ¿de qué manera la propuesta de la compañía busca aliviar la gestión de los comercios?
—Buscamos acompañar la situación particular de cada comercio en función de sus necesidades específicas. Al contar con el respaldo y la integración dentro del ecosistema del Grupo Santander, podemos articular una combinación de productos y beneficios. Ofrecemos diversas herramientas promocionales para nuevos clientes, tales como cashback y bonificaciones en la anticipación de fondos para dotar de liquidez a las pymes. Asimismo, la integración bancaria permite consolidar la información y realizar un perfilado de los comercios para brindarles productos financieros adicionales con ventajas exclusivas.
Hábitos de cobro y pago
—Recientemente presentaron un estudio sobre tendencias de cobro y pago junto a Taquion y Somos Pyme. ¿Qué particularidades registra el mercado de Córdoba en comparación con la zona metropolitana?
—El relevamiento técnico elaborado por Taquion nos brinda un diagnóstico claro sobre el comportamiento comercial. Una de las principales diferencias es que en la zona metropolitana (AMBA) la digitalización online está más desarrollada, representando entre el 50% y el 55% de las transacciones. En cambio, en Córdoba las operaciones físicas y presenciales representan el 75% del total, ubicándose casi un 15% por encima de la región metropolitana. Esto evidencia que en el interior todavía existe un margen o gap significativo para el crecimiento de las ventas online.
—Para precisar los conceptos, ¿a qué se refieren exactamente al diferenciar operaciones físicas de digitales?
—Al hablar de operaciones digitales nos referimos a transacciones realizadas a través de un e-commerce, una tienda virtual o un link de pago. Por su parte, la operación física corresponde al comercio tradicional donde el cliente acude presencialmente al local a realizar su compra.
—Frente a esta alta presencia de público en los locales de Córdoba, ¿cómo evoluciona el uso del código QR y otros medios de pago?
—Dado que en Córdoba predomina la compra presencial en los establecimientos, el uso del código QR se encuentra muy consolidado. De acuerdo con las respuestas de los comercios, el cobro mediante QR en la provincia registra un uso un 10% superior en comparación con el área metropolitana de Buenos Aires.
—En cuanto al perfil del empresario o comerciante pyme, ¿perciben diferencias marcadas entre Córdoba y la zona metropolitana?
—En líneas generales, el perfil del comerciante y del emprendedor es muy similar, ya que enfrentan las mismas incertidumbres, dificultades y problemas operativos en ambas regiones. Las diferencias están dadas principalmente por la estructura económica local: en Córdoba se destaca una fuerte presencia de rubros vinculados al desarrollo tecnológico, el turismo, la educación y el sector institucional.
Avance de la digitalización e interoperabilidad
—A nivel nacional, ¿cuál es el nivel de alcance de la digitalización de pagos y qué ocurre con el uso de dinero en efectivo?
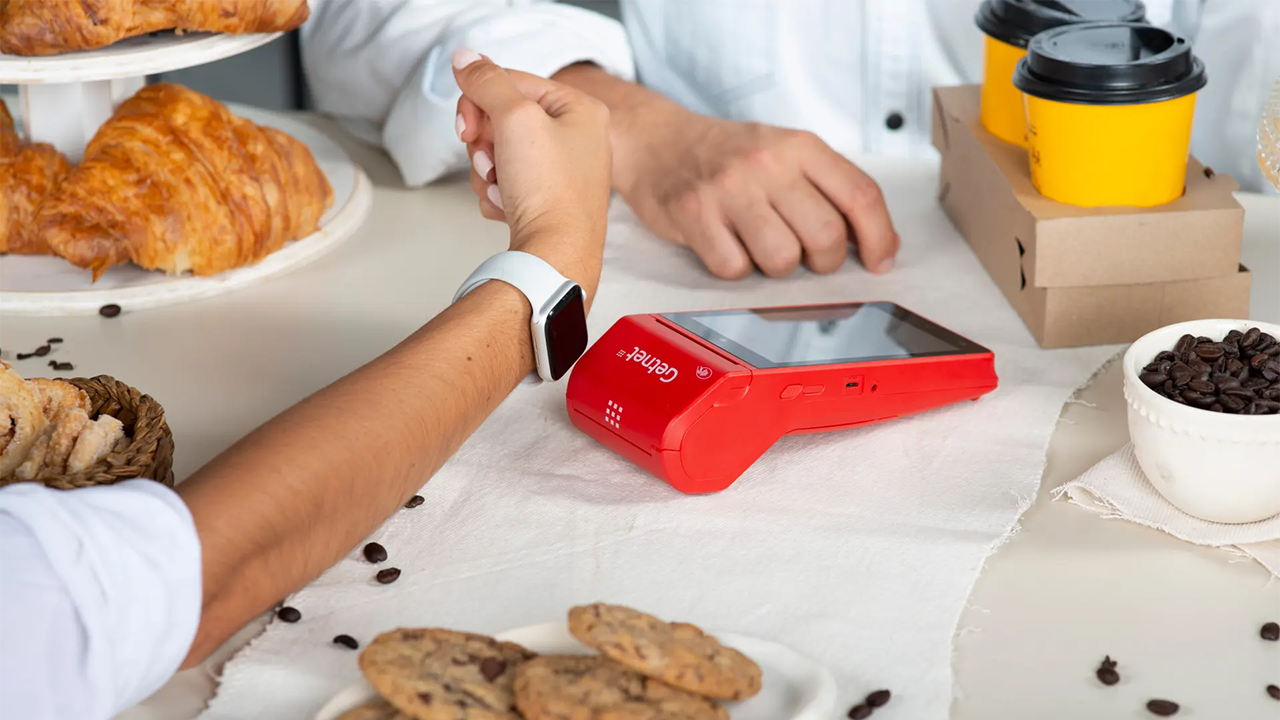
—La digitalización avanza a pasos agigantados en todo el país y abarca casi al 80% de las operaciones. En contrapartida, el uso de efectivo registra una caída del 40% según las respuestas de los propios comercios. Esta transformación es impulsada fuertemente por la demanda de los propios consumidores, quienes concurren a los locales con tarjetas de crédito, billeteras virtuales, tecnología NFC o relojes inteligentes, lo que exige a las pymes acelerar la adopción de nuevas herramientas para no perder ventas.
—Con la multiplicidad de billeteras y cuentas bancarias existentes, ¿cómo gestionan la interoperabilidad de los cobros?
—Nuestra plataforma está completamente integrada y capacitada para procesar operaciones con cualquier billetera virtual, medio de pago y cuenta bancaria, sea CBU o CVU. Aunque existen actores en la industria que intentan mantener circuitos cerrados, la tendencia del mercado exige una apertura total. Nuestra estrategia tecnológica apunta a garantizar la plena interoperabilidad para que el comerciante tenga libertad absoluta de elegir la opción que más le conviene.
El futuro de los pagos: IA y comercio agéntico
—Mirando hacia el futuro, ¿cómo impactará la Inteligencia Artificial en el comercio electrónico y en la búsqueda de productos?
—Actualmente, el comercio electrónico en Argentina representa alrededor del 40% de las ventas totales. La irrupción de la inteligencia artificial está cambiando la manera en que el consumidor busca productos y servicios. El primer gran desafío para las pymes es que sus plataformas, tiendas virtuales y marketplaces dejen de optimizarse únicamente para buscadores tradicionales como Google y comiencen a ser fácilmente identificables e indexadas por modelos de IA como ChatGPT, Claude o Gemini, donde un volumen creciente de usuarios realiza sus búsquedas directas.
—¿Qué es el comercio agéntico y en qué estado de avance se encuentra su implementación técnica y regulatoria?
—El comercio agéntico se producirá cuando los usuarios otorguen instrucciones a agentes de inteligencia artificial para que ejecuten compras e intenciones en su nombre. En la región, ya hemos realizado algunas pruebas operativas de procesamiento en México. En Argentina, el proceso se encuentra en etapa de definición técnica y regulatoria. Como fintech pertenecientes al sistema financiero, la seguridad en el manejo de los fondos es una condición no negociable que debe cumplirse a rajatabla. Una vez resueltos los marcos de identificación y perfilado, la integración de pagos agénticos avanzará con celeridad.